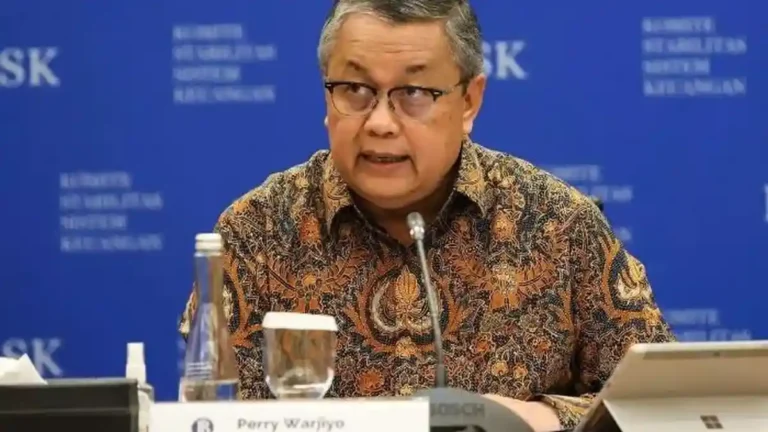
Saya ini sebetulnya orang biasa. Kalau ke pasar, barang yang paling sering saya tawar adalah tempe dan cabai keriting, bukan lembaran saham bank-bank Raksasa. Tapi belakangan ini, timeline sosmed dan grup WhatsApp bapak-bapak mendadak penuh dengan istilah asing yang terdengar sangat berwibawa: MSCI, Emerging Market, sampai Standalone Market.
Bagi kita yang hidupnya masih sering deg-degan saat nunggu kembalian tukang parkir, istilah-istilah itu mungkin terdengar seperti mantra ilmu gaib dari Negeri Barat. Padahal, urusannya sederhana: ini soal bagaimana tempat nongkrong duit-duit raksasa dunia menilai bursa saham kita di Indonesia. Dan kabar terbarunya, tempat nongkrong itu—si MSCI ini—lagi kedapatan pegang peluit sambil memasang muka kecut ke arah Bursa Efek Indonesia (BEI).
Mari kita dudukkan perkara ini secara perlahan, sambil menyeduh kopi hitam tanpa gula, biar agak keren dikit ala-ala analis keuangan papan atas.
Siapa Itu MSCI
Ibaratnya begini. Bayangkan ada sebuah perkumpulan arisan internasional khusus untuk orang-orang kaya berduit triliunan. Sebut saja nama pengelolanya Pak Cik MSCI. Nah, Pak Cik MSCI ini rajin bikin daftar tempat belanja terbaik di seluruh dunia. Kalau pasar saham suatu negara masuk daftar “Emerging Market” milik Pak Cik MSCI, artinya pasar itu dinilai layak, aman, dan punya prospek cerah buat dititipi duit oleh para juragan global.
Selama bertahun-tahun, Indonesia bangga luar biasa karena dipajang di etalase kelas “Emerging Market” tersebut. Kita merasa sudah sejajar dengan pemain-pemain pasar kelas menengah dunia. Investor asing berbondong-bondong datang bawa Dolar, lalu menukarnya jadi Rupiah buat beli saham-saham perbankan nasional atau emiten telekomunikasi kita. Indeks Harga Saham Gabungan (IHSG) kita meroket, dan para pejabat bursa pun tersenyum lebar saban sore di depan kamera TV.
Tapi, yang namanya hubungan asmara—eh, maksud saya hubungan bisnis—pasti ada pasang surutnya. Baru-baru ini, Pak Cik MSCI tiba-tiba melontarkan pengumuman yang bikin orang-orang berjas rapi di Jakarta Selatan mendadak keringat dingin. MSCI bilang, mereka sedang membuka konsultasi publik buat mempertimbangkan menurunkan (downgrade) status pasar saham Indonesia. Dari kelas “Emerging Market”, mau dilempar turun ke kelas “Standalone Market”.
Kalau diibaratkan liga sepak bola, ini bukan sekadar turun dari Liga 1 ke Liga 2, tapi langsung dilempar ke Liga Tarkam yang lapangan rumputnya masih campur sama rumput gajah dan kotoran kambing. Sungguh sebuah pergeseran kasta yang teramat menyakitkan bagi harga diri sebuah bangsa yang katanya calon kekuatan ekonomi dunia.
Dosa-Dosa Kita di Mata MSCI
Kenapa sih MSCI kok tega-teganya mau menurunkan kasta kita? Apakah mereka benci sama Indonesia? Ya enggak lah. Mereka itu lembaga bisnis, bukan panitia Lomba Busana Daerah. Mereka cuma butuh kepastian dan keamanan buat duit-duit jumbo yang diputar di pasar kita.
Ada tiga dosa utama yang dituduhkan MSCI ke bursa kita, dan kalau kita baca baik-baik, tuduhan ini memang bikin kita agak mesam-mesem sendiri karena terasa sangat “Indonesia Banget”.
Pertama, Soal Transparansi Pemilik Saham (Beneficial Ownership).
Di bursa kita, sering kali ada saham yang secara resmi dipunyai oleh PT A, yang sahamnya dimiliki oleh PT B, yang pemiliknya adalah cangkang perusahaan di negara tax haven, yang ujung-ujungnya ternyata dimiliki oleh Mbah-nya si Fulan. MSCI bingung: “Ini duit punya siapa sebenarnya?” Investor asing itu paling takut sama barang gaib. Mereka mau tahu siapa pemilik asli di balik layar, biar kalau ada apa-apa, tahu harus menagih ke siapa. Di tempat kita, urusan sembunyi-sembunyi begini masih dianggap seni diplomasi bisnis yang aduhai.
Kedua, Isu Perdagangan Terkoordinasi (Coordinated Trading).
Bahasa sederhananya: goreng-manggoreng saham! Ada indikasi kalau harga saham tertentu di bursa kita itu bukan murni karena hukum permintaan dan penawaran yang sehat, melainkan hasil “arisan” sekelompok pemain lokal yang janjian beli dan jual di waktu yang sama biar harganya kelihatan naik tajam. Investor asing yang lugu-lugu itu merasa tertipu. Mereka pikir lagi beli emas, eh ternyata cuma beli krupuk kaleng yang ditiup balon.
Ketiga, Masalah Likuiditas Rill (Free Float).
Sahamnya kelihatan besar, tapi yang benar-benar dijual ke publik cuma secuprit. Sisanya dikuasai oleh segelintir orang. Akibatnya, kalau investor asing mau beli atau jual saham dalam jumlah besar, pasarnya langsung megap-megap karena barangnya tidak ada.
Dari Panic Selling Sampai Kenaikan Harga Tempe
Lalu, apa bedanya buat kehidupan kita sehari-hari kalau kasta bursa kita benar-benar diturunkan?
Dalam jangka pendek, efeknya langsung terasa di papan pergerakan harga saham. Begitu isu ini merebak, IHSG langsung anjlok. Investor asing yang memakai strategi passive fund—alias dana investasi yang wajib mengikuti indeks MSCI—langsung memasang mode panik. Mereka jual saham-saham blue chip kita secara masif. Saham bank-bank raksasa yang biasanya jadi idola mendadak dilego murah. Pasar saham kita sempat kena trading halt, alias dibekukan sementara biar orang-orang tidak makin kalap.
Ketika investor asing memborong Dolar untuk membawa pulang uangnya dari Indonesia, nilai tukar Rupiah kita pun ikut loyo. Nah, kalau Rupiah loyo, barang-barang impor jadi mahal. Dari kedelai impor buat bikin tempe, gandum buat bikin mi instan favorit anak kos, sampai komponen HP yang lagi Anda pegang sekarang. Jadi, jangan heran kalau urusan MSCI yang kedengarannya elite ini ujung-ujungnya bisa memengaruhi ukuran potongan tempe goreng di warteg langganan Anda.
Dalam jangka panjang, kalau kita resmi jadi Standalone Market, aliran dana asing bakal seret. Perusahaan-perusahaan Indonesia akan makin sulit cari modal murah dari luar negeri. Kalau perusahaan sulit berkembang, ekspansi bisnis tertahan, lapangan kerja baru makin langka. Begitulah rantai makanan ekonomi bekerja: yang menderita bukan cuma para pengusaha berjas, tapi juga kita-kita yang saban hari ngitung kembalian uang belanja.
Waktunya Berbenah, Bukan Merajuk
Reaksi otoritas kita—BEI dan OJK—tentu saja langsung sigap. Mereka berjanji mau memperbaiki aturan free float, memperketat transparansi data kepemilikan saham, dan memberantas para penggoreng saham yang meresahkan. Ini langkah yang sangat patut diapresiasi, walau agak mirip seperti siswa yang baru rajin belajar semalam sebelum ujian nasional dimulai.
Ancaman downgrade dari MSCI ini sebetulnya adalah jeweran telinga yang sangat berguna dari dunia internasional. Selama ini kita mungkin terlalu percaya diri, merasa pasar kita sudah serba canggih dan modern, padahal di balik layarnya masih banyak praktik-praktik zaman purba yang dibiarkan melenggang.
Kilas balik ini mengajarkan kita satu hal: di dunia keuangan global, modal utama bukanlah seberapa besar gedung bursa sahammu, melainkan seberapa tinggi tingkat kepercayaan orang lain terhadap kejujuran sistemmu.
Semoga saja OJK dan BEI tidak sekadar bersilat kata atau sibuk membela diri, tapi benar-benar memanfaatkan waktu konsultasi publik ini untuk sapu bersih dan bersih-bersih rumah. Supaya nanti, kalau Pak Cik MSCI datang lagi berkunjung, dia tidak perlu sibuk menutup hidung karena mencium bau gorengan saham yang gosong di mana-mana.